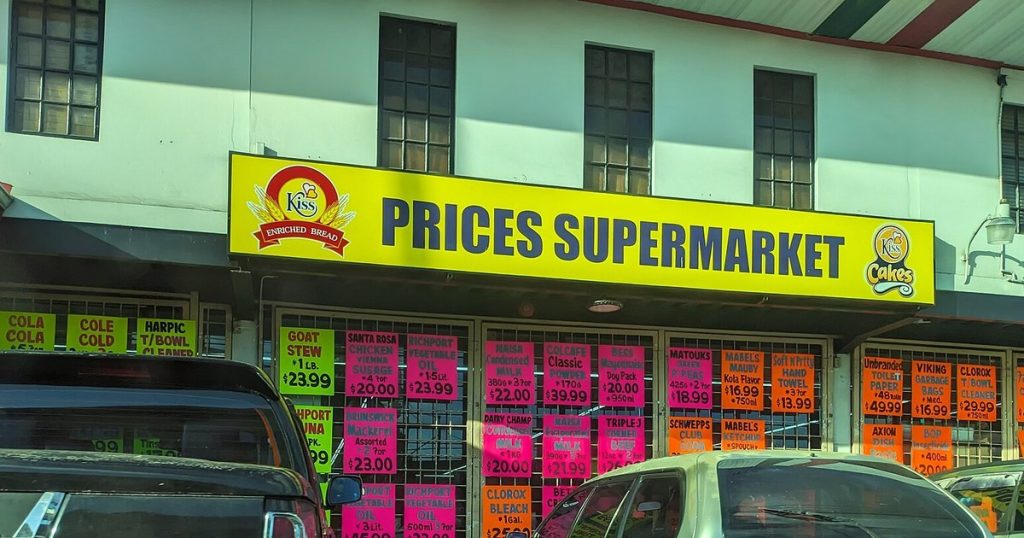
Inflación es la palabra que describe el aumento general de los precios durante un periodo. Cuando ocurre, la misma cantidad de dinero alcanza para comprar menos productos y servicios. Por eso no basta con mirar el saldo de una cuenta: también conviene preguntarse qué puede comprar ese saldo hoy y qué podrá comprar dentro de un año. Entender esta diferencia ayuda a ordenar el presupuesto y a proteger el ahorro sin tomar decisiones impulsivas.
La inflación no afecta a todas las familias de la misma manera. Quien gasta una parte importante de sus ingresos en alimentos, transporte, vivienda o energía suele notar antes los cambios. Una persona con un crédito a tasa variable puede enfrentar otro efecto, porque el costo financiero puede cambiar. En cambio, una familia con ingresos que se actualizan con rapidez puede absorber mejor algunas subidas. El punto de partida es observar los gastos propios, no solo el promedio que aparece en las noticias.
Qué significa la inflación en la vida diaria
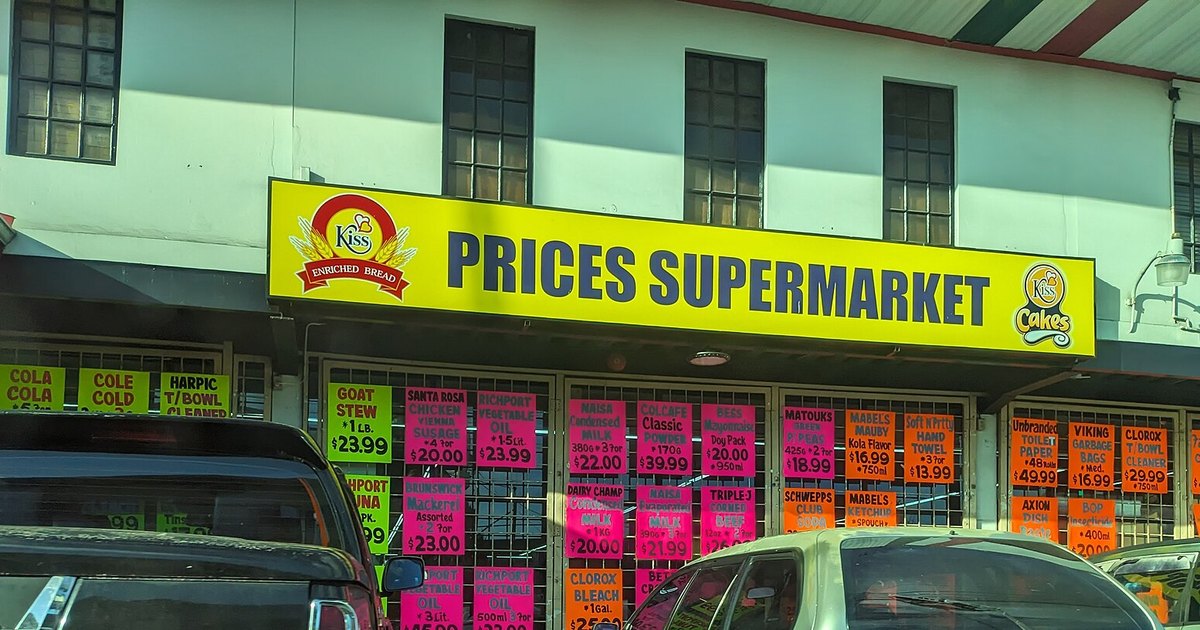
Imagina una compra semanal que costaba 1,000 pesos. Si varios artículos suben de precio, el carrito puede costar 1,080 pesos aunque la lista sea casi la misma. Esa diferencia no significa necesariamente que la familia esté comprando más. Puede reflejar que cada peso perdió parte de su capacidad para pagar alimentos, higiene y transporte.
El efecto también aparece en servicios que se renuevan con frecuencia. La renta, la colegiatura, el seguro, la electricidad y las reparaciones pueden subir en momentos distintos. Por ello es útil registrar la fecha y el importe de cada gasto. Con tres o cuatro meses de datos se puede distinguir entre un aumento ocasional y un patrón que exige ajustar el presupuesto.
Para ver más explicaciones y contenidos de actualidad, puedes visitar la portada de Newsglobail y revisar las publicaciones disponibles por categoría.
Por qué suben los precios
Hay varias razones posibles y a menudo se presentan al mismo tiempo:
- Demanda elevada: si muchas personas quieren comprar un producto y la oferta no crece al mismo ritmo, el precio puede aumentar.
- Costos de producción: una subida en energía, materias primas, transporte o salarios puede trasladarse a los precios finales.
- Problemas de suministro: una interrupción en puertos, cosechas, fábricas o rutas puede reducir la disponibilidad temporal.
- Tipo de cambio: cuando una empresa depende de bienes importados, la variación de la moneda puede encarecer sus compras.
- Expectativas: si hogares y empresas esperan aumentos, pueden adelantar compras o renegociar precios, reforzando la presión.
Estas causas no se corrigen con una sola decisión familiar. Lo que sí puede hacerse es identificar qué rubros están presionando más el bolsillo. No es lo mismo una subida concentrada en alimentos que un aumento general en renta, transporte y servicios. La respuesta debe adaptarse al problema observado.
Cómo afecta la inflación a tus ahorros
El ahorro guardado sin rendimiento puede perder valor real. Si una persona conserva 10,000 pesos durante un año y los precios suben, el saldo nominal sigue mostrando 10,000, pero la capacidad de compra es menor. La diferencia entre el número de pesos y lo que esos pesos permiten comprar se llama valor real.
La comparación importante no es entre una tasa de interés aislada y otra tasa de interés. Es entre el rendimiento que recibe el ahorro y la inflación que enfrenta la familia. Además, hay que considerar impuestos, comisiones, disponibilidad del dinero y riesgo. Una alternativa que promete más rendimiento también puede tener más variaciones o impedir retirar el dinero cuando surge una emergencia.
Un método sencillo para revisar el presupuesto
El primer paso es separar los gastos en cuatro grupos: vivienda y servicios, alimentación y transporte, deudas y gastos flexibles. Después anota el importe real de cada grupo durante un mes completo. No hace falta empezar con una aplicación sofisticada. Una hoja de cálculo o una libreta sirven si los datos se registran de forma constante.
Luego compara cada grupo con los dos o tres meses anteriores. Si el gasto creció, pregunta qué lo provocó. Puede ser un precio mayor, un consumo más alto, una compra excepcional o un cargo que se había olvidado. Esta revisión evita recortar a ciegas y ayuda a encontrar cambios concretos, como sustituir una marca, renegociar un servicio o cambiar la fecha de una compra.
También conviene crear una línea para el ahorro antes de repartir el dinero restante. La cantidad puede ser pequeña, pero debe ser realista y repetible. Si el presupuesto solo funciona cuando no aparece ningún imprevisto, el plan necesita un margen adicional.
Qué hacer para proteger el poder de compra
Proteger el ahorro no significa perseguir cualquier producto financiero que prometa una cifra alta. Significa combinar liquidez, diversificación y una revisión periódica. Estas medidas pueden servir como punto de partida:
- Conserva un fondo de emergencia: debe estar disponible para una reparación, una enfermedad, una pérdida temporal de ingresos u otro gasto necesario. La cantidad depende de la estabilidad de cada hogar.
- Separa objetivos: el dinero para una emergencia no debería mezclarse con el destinado a una meta de varios años. Cada objetivo puede requerir una cuenta o instrumento diferente.
- Compara el rendimiento neto: revisa comisiones, impuestos, penalizaciones y facilidad de retiro, no solo la tasa anunciada.
- Revisa las deudas: pagar primero una deuda costosa puede ser una forma directa de mejorar el presupuesto, siempre que no se quede la familia sin liquidez.
- Actualiza los gastos recurrentes: una suscripción olvidada, una tarifa bancaria o un seguro que ya no corresponde pueden absorber parte del dinero que debería ir al ahorro.
- Evita concentrarlo todo: distribuir el dinero según el plazo y el nivel de riesgo reduce la dependencia de una sola opción.
El fondo de emergencia durante una etapa de precios altos
Cuando los precios suben, algunas familias intentan invertir todo lo que tienen para compensar la pérdida de poder de compra. Eso puede dejarlas sin dinero disponible cuando aparece un gasto urgente. El fondo de emergencia cumple otra función: no busca maximizar el rendimiento, sino evitar que una reparación o una factura obligue a usar una tarjeta cara o a vender una inversión en un mal momento.
Para calcularlo, empieza por los gastos esenciales de un mes: vivienda, servicios básicos, comida, transporte, medicamentos y pagos mínimos de deuda. Después decide cuántos meses quieres cubrir según la estabilidad de tus ingresos. Una persona con ingresos variables puede necesitar un colchón mayor que quien tiene un salario estable. La cifra debe revisarse si cambia la renta, llega un dependiente o aumenta el costo de los servicios.
Errores comunes al intentar combatir la inflación
Un error es recortar todos los gastos pequeños y dejar intacta una deuda costosa. Otro es comprar más de lo necesario solo porque un producto parece estar subiendo. También puede ser un problema cambiar de estrategia cada semana, seguir rumores en redes sociales o asumir que una inversión pasada repetirá el mismo resultado.
Una decisión responsable debe responder tres preguntas: ¿para qué necesito este dinero?, ¿cuándo podría necesitarlo?, ¿qué pérdida puedo soportar sin poner en riesgo mi vida diaria? Si no hay respuestas claras, lo más prudente es conservar liquidez, comparar información oficial y buscar orientación profesional cuando la situación lo requiera.
Preguntas frecuentes sobre inflación y ahorro
¿La inflación hace que todo cueste lo mismo de más?
No necesariamente. La inflación es un promedio de muchos precios y cada hogar tiene una canasta distinta. Una familia que gasta más en alimentos puede sentir un aumento mayor que otra que destina más dinero a servicios cuyo precio cambió poco.
¿Es suficiente guardar dinero en efectivo?
El efectivo puede ser útil para una necesidad inmediata, pero mantener todo el ahorro sin rendimiento puede reducir su valor real. Conviene separar una reserva de acceso rápido de otros objetivos con plazos diferentes.
¿Debo invertir para proteger mis ahorros?
No existe una respuesta igual para todos. Antes de invertir hay que revisar el plazo, el riesgo, las comisiones, la liquidez y la situación de las deudas. Si el dinero se necesita pronto, la disponibilidad puede ser más importante que una ganancia potencial.
¿Cada cuánto debo actualizar mi presupuesto?
Una revisión mensual permite detectar cambios a tiempo. Además, conviene hacer una revisión más amplia cuando cambia el empleo, la renta, la familia, la tasa de una deuda o el costo de un servicio importante.
Conclusión
La inflación reduce el poder de compra, pero un presupuesto claro permite responder con menos improvisación. Registra tus gastos, protege primero la liquidez de emergencia, compara el rendimiento neto del ahorro y revisa tus decisiones cuando cambien los precios. El objetivo no es adivinar el futuro, sino construir un plan que siga funcionando cuando el costo de la vida se mueva.
Sources: conceptos generales de inflación y poder de compra contrastados con información pública del Índice Nacional de Precios al Consumidor de INEGI y el portal de inflación de Banco de México. Las fotografías se acreditan individualmente con sus enlaces de Wikimedia Commons.